Domain nke24.de kaufen?
Wir ziehen mit dem Projekt
nke24.de um.
Sind Sie am Kauf der Domain
nke24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nke24.de kaufen?
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **
Würdet ihr Kleidung, Schuhe und Haushaltsgeräte spenden?
Ja, wir würden Kleidung, Schuhe und Haushaltsgeräte spenden. Diese Gegenstände können anderen Menschen helfen, die sie dringend benötigen, und es ist eine gute Möglichkeit, Ressourcen zu recyceln und die Umweltbelastung zu reduzieren. Wir würden sicherstellen, dass die gespendeten Artikel in gutem Zustand sind und an Organisationen oder Bedürftige weitergegeben werden, die sie am meisten benötigen. **
Ähnliche Suchbegriffe für Fintech
Top-Angebote
Produkte zum Begriff Fintech:
-
Modjesch, Stefanie: Sustainable FinTechSustainable FinTech , Chancen und Risiken zwischen (Selbst-)Regulierung, Transformation und Transdisziplinarität , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202505, Autoren: Modjesch, Stefanie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 339, Keyword: AI; CSRD; Capital market; Corporate Sustainability Reporting; Digitalrecht; Digitalwirtschaftsrecht; Financial Services Law; Finanzdienstleistungen; Finanzmarkt; Finanzwirtschaft; Innovation; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Robo Advice; Sustainability; Sustainable FinTech; Taxonomie; capital markets; fine Tech; innovative Technologien; innovative Technologies; sustainable finTech; taxonomy, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~International (Recht)~Internationales Recht, Fachkategorie: Internationales Recht, Warengruppe: TB/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 342 Blätter, Länge: 227, Breite: 153, Höhe: 21, Gewicht: 499, Produktform: Kartoniert,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
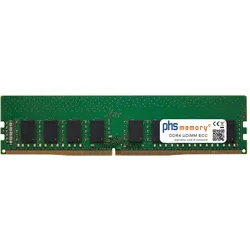
PHS-memory RAM passend für Gigabyte GA-B250-FinTech (rev. 1.0) (Gigabyte GA-B250-FinTech (rev. 1.0), 1 x 32GB), RAM Modellspezifisch, SchwarzDieser 32GB Arbeitsspeicher ist für Gigabyte GA-B250-FinTech (rev. 1.0) 100% kompatibel. Was ist beim RAM Aufrüsten zu beachten? Der schnelle Dual Channel Mode Betrieb wird bei der paarweisen Installation des Speichers optimal unterstützt. Wenn Sie einen Core i5 oder Core i7 Prozessor einsetzen, können Sie nur die UDIMM Speicher verwenden. Wenn Sie einen Xeon Prozessor einsetzen, können Sie ECC UDIMM Speicher oder UDIMM Speicher ohne ECC verwenden. Die ECC Funktion wird nur dann unterstützt, wenn alle eingesetzten Arbeitsspeicher UDIMM ECC Speicher sind.592,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **
-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
-
Welche Kriterien sollten bei der Auswahl einer Produktempfehlung für verschiedene Anwendungen wie Haushaltsgeräte, Elektronik, Kleidung und Kosmetik berücksichtigt werden?
Bei der Auswahl einer Produktempfehlung für verschiedene Anwendungen sollten zunächst die Bedürfnisse und Anforderungen der Verbraucher berücksichtigt werden. Dies umfasst Aspekte wie Qualität, Funktionalität, Preis und Markenreputation. Zudem ist es wichtig, auf die spezifischen Eigenschaften und Materialien der Produkte zu achten, um sicherzustellen, dass sie den Anforderungen der jeweiligen Anwendung entsprechen. Darüber hinaus sollten auch Umweltaspekte und Nachhaltigkeitskriterien in die Auswahl einbezogen werden, um Produkte zu empfehlen, die umweltfreundlich und ethisch hergestellt sind. Schließlich ist es wichtig, Kundenbewertungen und -feedback zu berücksichtigen, um sicherzustellen, dass die Produktempfehlung auf positive Erfahrungen und Zufriedenheit **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den Entwicklungen in der Finanzbranche Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Hera **

Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um den sich verändernden Finanzlandschaften gerecht zu werden und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dienstleistungen **
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den neuen Entwicklungen Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Herausforderungen stellt. **
Top-Angebote
Produkte zum Begriff Fintech:
-
Modjesch, Stefanie: Sustainable FinTechSustainable FinTech , Chancen und Risiken zwischen (Selbst-)Regulierung, Transformation und Transdisziplinarität , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202505, Autoren: Modjesch, Stefanie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 339, Keyword: AI; CSRD; Capital market; Corporate Sustainability Reporting; Digitalrecht; Digitalwirtschaftsrecht; Financial Services Law; Finanzdienstleistungen; Finanzmarkt; Finanzwirtschaft; Innovation; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Robo Advice; Sustainability; Sustainable FinTech; Taxonomie; capital markets; fine Tech; innovative Technologien; innovative Technologies; sustainable finTech; taxonomy, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~International (Recht)~Internationales Recht, Fachkategorie: Internationales Recht, Warengruppe: TB/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 342 Blätter, Länge: 227, Breite: 153, Höhe: 21, Gewicht: 499, Produktform: Kartoniert,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **
-
Würdet ihr Kleidung, Schuhe und Haushaltsgeräte spenden?
Ja, wir würden Kleidung, Schuhe und Haushaltsgeräte spenden. Diese Gegenstände können anderen Menschen helfen, die sie dringend benötigen, und es ist eine gute Möglichkeit, Ressourcen zu recyceln und die Umweltbelastung zu reduzieren. Wir würden sicherstellen, dass die gespendeten Artikel in gutem Zustand sind und an Organisationen oder Bedürftige weitergegeben werden, die sie am meisten benötigen. **
-
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **
-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
Ähnliche Suchbegriffe für Fintech
-
PHS-memory RAM passend für Gigabyte GA-B250-FinTech (rev. 1.0) (Gigabyte GA-B250-FinTech (rev. 1.0), 1 x 32GB), RAM Modellspezifisch, SchwarzDieser 32GB Arbeitsspeicher ist für Gigabyte GA-B250-FinTech (rev. 1.0) 100% kompatibel. Was ist beim RAM Aufrüsten zu beachten? Der schnelle Dual Channel Mode Betrieb wird bei der paarweisen Installation des Speichers optimal unterstützt. Wenn Sie einen Core i5 oder Core i7 Prozessor einsetzen, können Sie nur die UDIMM Speicher verwenden. Wenn Sie einen Xeon Prozessor einsetzen, können Sie ECC UDIMM Speicher oder UDIMM Speicher ohne ECC verwenden. Die ECC Funktion wird nur dann unterstützt, wenn alle eingesetzten Arbeitsspeicher UDIMM ECC Speicher sind.592,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FinTech-Handbuch, Fachbücher von Christian Armbrüster, Sebastian Omlor, Florian MösleinZum Werk Ein Kompendium, das das Thema FinTech in seiner gesamten Breite abdeckt: Zahlungsverkehr (Payments), Beteiligungsfinanzierung (Crowdfunding, Crowdinvesting), Kreditfinanzierung (Crowdlending), Effektengeschäft, Vermögensanlage (Robo Advice), Versicherung (Insure-Tech), Geld/Zahlungsmittel. Das Werk vereint hochkarätige Autoren aus Wissenschaft und Praxis, die jeweils führende Experten in den einzelnen Bereichen sind. Es behandelt die dogmatischen Grundlagenfragen ebenso wie forensische Anwendungspraxis, technische Funktionsweisen und ökonomische Rahmendaten. Zivil- und Aufsichtsrecht finden ebenso Berücksichtigung wie die ökonomischen und internationalen Bezüge. Vorteile auf einen Blick Sämtliche Rechtsfragen rund um FinTech in einem Band, führende Autoren aus Wissenschaft und Praxis, Einbeziehung der technischen und ökonomischen Grundlagen, internationale Perspektiven mit Einarbeitung der neuen European Crowdfunding Service Provider-Verordnung, die im November 2021 in Kraft trat. Zur Neuauflage Die 3. Auflage enthält neue Kapitel u.a. zu den Bereichen Kartellrecht, Insolvenz und Restrukturierung. Das Werk ist gegenüber der Vorauflage umfassend aktualisiert und konsolidiert. Auch die neuen Rechtsakte und Regelungsentwürfe im Datenwirtschaftsrecht (Data Governance Act, Data Act und KI-Verordnung), zu Kryptomärkten (MiCAR) und zu elektronischen Wertpapieren (eWpRV) sind punktuell bereits berücksichtigt. Zielgruppe Für Rechtsanwaltschaft im Finanz-, Bank-, Kapitalmarkt-, Versicherungs- und IT-Recht, FinTech-Inhouse-Juristinnen und -juristen, Unternehmensberatung.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kriterien sollten bei der Auswahl einer Produktempfehlung für verschiedene Anwendungen wie Haushaltsgeräte, Elektronik, Kleidung und Kosmetik berücksichtigt werden?
Bei der Auswahl einer Produktempfehlung für verschiedene Anwendungen sollten zunächst die Bedürfnisse und Anforderungen der Verbraucher berücksichtigt werden. Dies umfasst Aspekte wie Qualität, Funktionalität, Preis und Markenreputation. Zudem ist es wichtig, auf die spezifischen Eigenschaften und Materialien der Produkte zu achten, um sicherzustellen, dass sie den Anforderungen der jeweiligen Anwendung entsprechen. Darüber hinaus sollten auch Umweltaspekte und Nachhaltigkeitskriterien in die Auswahl einbezogen werden, um Produkte zu empfehlen, die umweltfreundlich und ethisch hergestellt sind. Schließlich ist es wichtig, Kundenbewertungen und -feedback zu berücksichtigen, um sicherzustellen, dass die Produktempfehlung auf positive Erfahrungen und Zufriedenheit **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den Entwicklungen in der Finanzbranche Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Hera **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um den sich verändernden Finanzlandschaften gerecht zu werden und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dienstleistungen **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den neuen Entwicklungen Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Herausforderungen stellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.